事業承継の話になると、社長から「うちの株は、いくらになるの」と聞かれることがあります。
この質問に、その場で金額を答える必要はありません。むしろ答えてはいけない場面です。FPに求められているのは、評価の仕組みを分かりやすく説明し、必要な資料をそろえ、税理士と一緒に確かめる段取りをつけることです。
この記事のポイント
- 自社株の評価は、株を受け取る人の立場と会社の規模で方式が決まる
- 利益と純資産が厚い会社ほど、株は重くなりやすい
- 評価額は税理士が出す。FPは渡す相手・時期・必要な現金を整理する
自社株の評価額は、どうやって決まる?
上場していない会社の株式は、市場の値段がありません。そのため相続税や贈与税では、国税庁が示す方法で評価します。
まず分かれるのは、株を受け取る人の立場です。会社の経営を支配できる同族株主等が受け取る場合は「原則的評価方式」、それ以外の株主が受け取る場合は原則として「配当還元方式」で評価します。
原則的評価方式では、何で計算する?
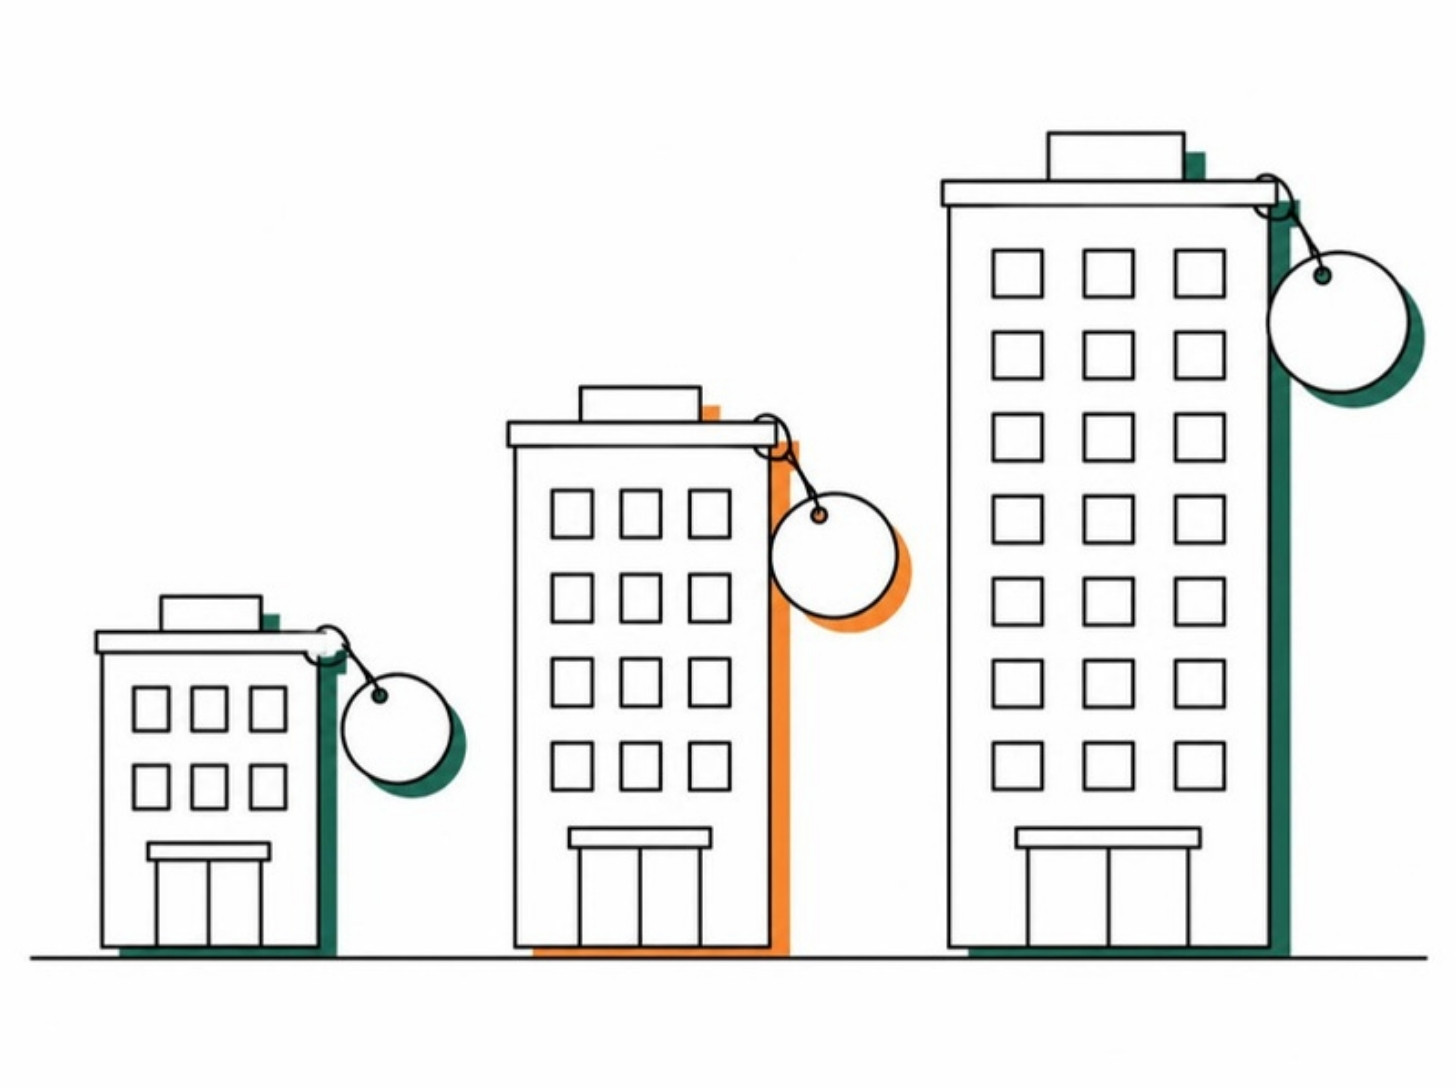
原則的評価方式は、会社の規模によって次のように分かれます。会社の規模は、総資産価額、従業員数、取引金額で判定します。
| 会社の規模 | 評価方式 | 中身 |
|---|---|---|
| 大会社 | 類似業種比準方式 | 類似業種(上場会社)の株価をもとに、配当金額・利益金額・純資産価額(簿価)の3つで比べる |
| 中会社 | 併用方式 | 類似業種比準方式と純資産価額方式を併用する |
| 小会社 | 純資産価額方式 | 会社の資産と負債を相続税評価に置き換え、評価差額に対する法人税額等相当額を差し引く |
どの方式でも、利益や純資産が厚い会社ほど評価は重くなる傾向があります。利益を積み上げて純資産が1億円を超えているような会社では、「思ったより株が重い」ことが珍しくありません。
配当還元方式とは?
配当還元方式は、その株式の1年間の配当金額を、10%の利率で還元して評価する方法です。同族株主以外の株主が取得した株式に、会社の規模に関係なく使われます。
注意したいのは、土地や株式を多く持つ会社、開業後3年未満の会社などは「特定の評価会社」として、別の評価方法になる場合があることです。自社がどれに当たるかは、税理士の判定が必要です。
FPは、どこまで関わればいい?
株価の計算と税額の判断は、税理士の領域です。FPが担えるのは、その前後です。
- 株主の構成を確かめる:社長一人か、親族や役員にも株主がいるか
- 渡したい相手と時期を聞く:後継者は決まっているか、本人は知っているか
- 決算書と株主名簿をそろえ、税理士に株価の試算を依頼する
- 試算が出たら、納税・買取り・ほかの相続人との公平に要る現金を整理する
- その現金を、手元資金・退職金・保険のどれで用意するかを社長と考える
社長への質問の例
「株をいま渡すとしたら、いくらの財産になるか、見たことはありますか」
「継がせたい方はいらっしゃいますか。その方は、そのことをご存じですか」
多くの社長は、自社株の評価額を見たことがありません。それが、税理士につなぐ理由になります。
よくある質問
- FPが株価を試算してもよいですか?
- 相続税や贈与税の税額にかかわる個別の計算は、税理士に依頼してください。FPは仕組みの説明と資料の準備、資金の整理を担います。
- 株価は毎年変わりますか?
- 利益や純資産、配当の状況によって変わります。決算のたびに評価が変わる前提で、承継の時期を考えます。
- 役員借入金も相続に関係しますか?
- 社長が会社に貸しているお金は、社長個人の財産として相続の対象になります。株と合わせて確認してください。
根拠資料
- 国税庁「No.4638 取引相場のない株式の評価」(令和8年4月1日現在法令等):https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4638.htm