決算書の最初の5分で、純資産・現金・役員との貸し借りの3か所を見られるようになった。次に知りたいのは、「その数字から、社長に何が起きたらいくら足りなくなるのか」ではないでしょうか。
前回の記事「決算書を渡されたら、最初の5分で見る3つの場所」で見た3か所に5か所を足すと、社長の「もしも」ごとに必要なお金を読めるようになります。この記事では、8つの場所と、その組み合わせ方を架空のモデル会社で確かめます。
この記事のポイント
- 法人の提案で見る決算書の場所は8つ。「もしも」の種類ごとに組み合わせが変わる
- 自己資本比率や債務償還年数が良くても、現金が月商1か月分を切る会社は珍しくない
- 決算書にないことは、業務の担い手を聞く質問で確かめる
法人の提案で見る8つの場所はどこ?
決算書は、1年間の流れを表す損益計算書(PL)と、決算日時点の財産の状態を表す貸借対照表(BS)でできています。FPが法人の提案に使うのは、このうち次の8つです。1・2・7は、前回の記事で見た3か所です。
| 番号 | 見る場所 | どこにあるか | 何が分かるか |
|---|---|---|---|
| 1 | 現金及び預金 | BS | もしものときに、何か月持ちこたえられるか |
| 2 | 純資産(利益剰余金) | BS | 会社の体力。自社株の評価が重くなる理由にもなる |
| 3 | 借入金と経営者保証 | BS(保証は決算書にない) | 社長に万一があっても止まらない返済 |
| 4 | 売上高と粗利率 | PL | 売上が減ったときに残る粗利 |
| 5 | 販売費及び一般管理費(固定費) | PL | 売上が減っても出ていく費用 |
| 6 | 役員報酬 | PL(販管費の内訳) | 社長の収入と、退職金を考える土台 |
| 7 | 役員借入金 | BS | 社長個人が会社に貸しているお金=相続財産 |
| 8 | 保険積立金・支払保険料 | BS・PL | すでに加入している保険の存在 |
優良に見える会社は、本当に安心?
架空のモデル会社「みどり製作所」(金属部品製造、従業員18名、社長67歳)の決算書で確かめます。数字はすべて説明用の架空例です。
| 項目 | 金額(モデル会社・架空) |
|---|---|
| 売上高 | 3億6,000万円 |
| 売上総利益(粗利率) | 1億800万円(30%) |
| 販売費及び一般管理費 | 8,820万円(月735万円) |
| 当期純利益 | 1,200万円 |
| 減価償却費 | 600万円 |
| 現金及び預金 | 2,600万円 |
| 借入金(短期+長期) | 8,000万円 |
| 役員借入金 | 1,500万円 |
| 純資産/総資産 | 1億7,000万円/3億2,000万円 |
自己資本比率は1億7,000万円÷3億2,000万円で約53%。借入金8,000万円を、当期純利益と減価償却費の合計1,800万円で割った簡易的な債務償還年数は約4.4年です。黒字が続き、数字だけ見れば「良い会社」です。
ところが、現金及び預金は2,600万円。月商3,000万円に対して約0.9か月分しかありません。体力はあっても、すぐに使えるお金は薄い。これが、提案の入口になる「素顔」です。
8つの場所は、「もしも」ごとにどう組み合わせる?
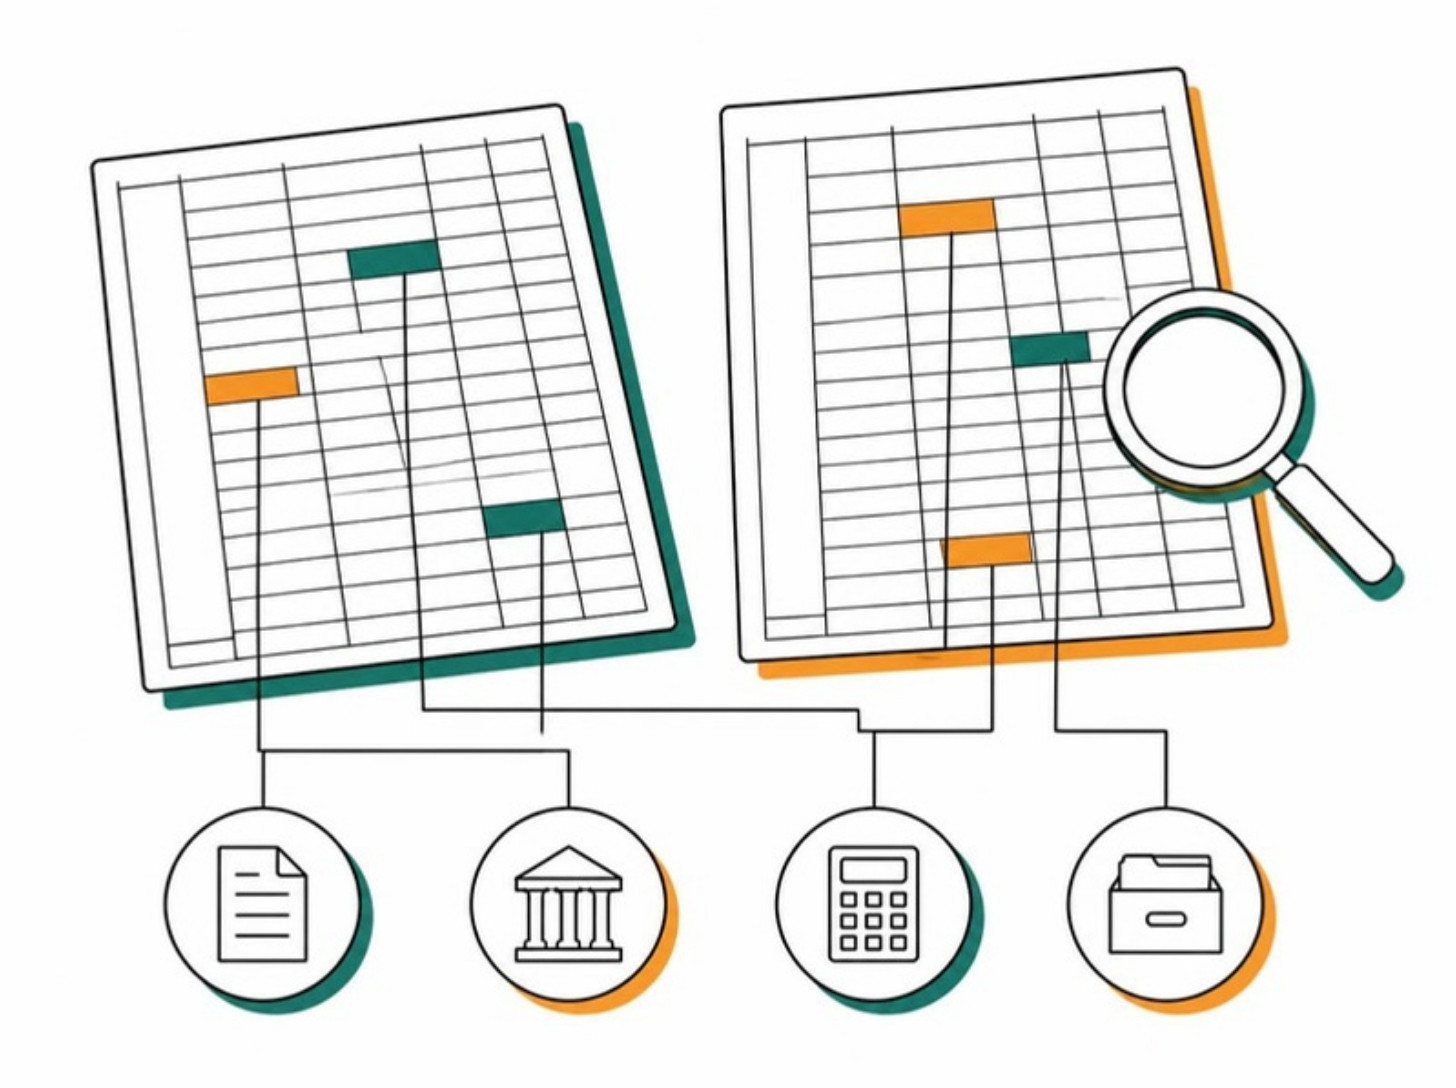
8つの場所は、全部を同時に使うわけではありません。社長に何が起きた場合を考えるかで、見る場所が変わります。
| もしも | 主に見る場所 | 何を知りたいか |
|---|---|---|
| 社長が病気で動けない | 1・3・4・5 | 売上が減っても出ていくお金を、現金で何か月まかなえるか |
| 社長が亡くなった | 1・3・6・7・8 | 返済・退職金・相続で、いくらのお金が一度に必要か |
| 事業を引き継ぐ | 1・2・7・8 | 自社株の重さと、納税や買取りに要るお金 |
| 会社を畳む | 1・3・5 | 借入の返済と清算までの費用を、資産の売却でまかなえるか |
注意したいのは、決算書に書いていないことは読み取れない点です。経営者保証の有無、団体信用生命保険の加入、取引先の窓口が社長本人かどうかは、聞くしかない情報です。
見た数字は、どう社長への質問に変える?
数字を見たら、仮説を立て、質問に変えて、答えで確かめます。モデル会社なら、現金2,600万円に対して固定費は月735万円。「社長が倒れたら、数か月で資金が苦しくなるのでは」という仮説が立ちます。
社長への質問の例
「上位のお取引先の窓口は、社長ご自身ですか」
「支払いの承認は、社長おひとりでされていますか」
「売上は何割下がりますか」と聞いても、社長にも答えられません。業務の担い手を聞けば答えられ、その積み重ねが「どこまで減りそうか」の見立てになります。
よくある質問
- 8つの場所以外は見なくてよいですか?
- 最初はこの8つで十分です。慣れてきたら、売掛金や棚卸資産など、お金が寝ている場所も見ると、資金繰りの見立てが細かくなります。
- 自己資本比率や債務償還年数に、目安はありますか?
- 業種や規模で大きく違います。この記事の数字はモデル会社の説明用で、良し悪しの基準ではありません。
- 「もしも」の金額は、どう出せばよいですか?
- 次の記事「経営者の4つの資金ギャップ」で、モデル会社を使って金額にする手順を解説します。
根拠資料
- この記事の数字は、すべて架空のモデル会社による説明用の試算です(外部資料の引用はありません)